Семейный бюджет в тетради для контроля доходов и расходов
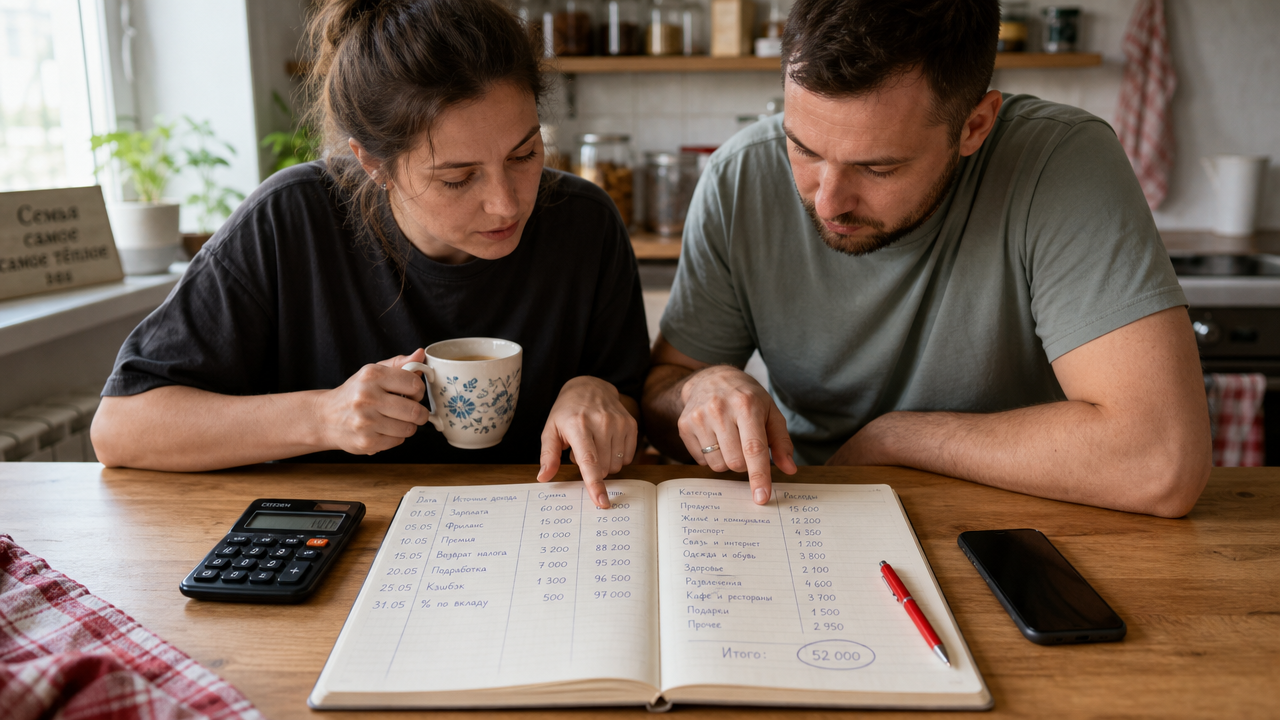
Как правильно вести учёт семейного бюджета в тетради: доходы и расходы
После зарплаты кажется, что денег хватит, а к 20-му числу вы уже не помните, куда ушли 8–12 тысяч рублей. Тетрадь с простой таблицей решает эту проблему быстрее, чем банковское приложение: её можно открыть на кухне, её видит второй супруг, в неё нельзя забыть зайти из-за уведомлений. Ниже алгоритм без магии и сложных формул.
Как вести учет семейного бюджета: старт с доходов и целей
Первая запись не про расходы, а про точку входа. На первой странице зафиксируйте три цифры: доход семьи за последний стабильный месяц, постоянные обязательные платежи и свободный остаток, который уходит на еду, быт, одежду и развлечения.
Для примера возьмём семью с зарплатой 45 000 рублей у мужа и 30 000 рублей у жены. Общий доход — 75 000. Обязательные платежи: ипотека — 18 000, коммуналка зимой — 6 500, связь и интернет — 1 500, детский сад — 3 200, транспорт — 4 000. Итого постоянные расходы — 33 200. Свободный остаток — 41 800. Если записать это один раз, вы сразу видите, что на еду и быт остаётся около 42 тысяч, а не все 75.
На второй странице напишите цель учёта. Например: «На 1 октября собрать 60 000 рублей на замену холодильника» или «Сократить спонтанные траты до 5 000 в месяц». Это будет фильтр для каждой траты. Без цели тетрадь превращается в скучный список покупок, и вы бросаете её через две недели.
Как вести тетрадь расходов семейного бюджета: две таблицы на развороте
Самый простой способ вести учёт в бумажной тетради — разворот на две страницы. Слева доходы, справа расходы. Открыл, записал, закрыл. Никаких переходов по вкладкам и электричества.
Таблица доходов
Слева сделайте 4 колонки: дата, источник, сумма, итог нарастающим. Нарастающий итог считайте простым сложением: к остатку на начало месяца прибавьте каждую новую сумму. Например, 5 июня пришла зарплата 45 000, в строке «итог» пишете 45 000. 12 июня — подработка 9 000, итог — 54 000. Так вы всегда видите, сколько поступило с начала месяца.
| Дата | Источник | Сумма | Итог нарастающим |
|---|---|---|---|
| 05.06 | Зарплата мужа | 45 000 | 45 000 |
| 12.06 | Подработка | 9 000 | 54 000 |
| 20.06 | Зарплата жены | 30 000 | 84 000 |
Если есть детские пособия или возврат налога, записывайте их отдельной строкой по факту поступления, а не планируйте заранее.
Таблица расходов
Справа таблица с категориями по столбцам. Минимальный набор: продукты, ЖКХ, транспорт, дети, здоровье, связь, быт, прочее. В строках — даты. Вечером вписывайте сумму в нужную ячейку. Не нужно записывать каждую булку, вносите общий итог чека. Если в чеке из магазина есть корм кошке и шампунь, разбейте сумму: 1 200 в продукты, 300 в быт. Это занимает 2–3 минуты в день.
| Дата | Продукты | Транспорт | Дети | Здоровье | Быт | Прочее |
|---|---|---|---|---|---|---|
| 01.06 | 1 250 | 120 | 0 | 0 | 0 | 0 |
| 02.06 | 2 300 | 0 | 1 500 | 0 | 350 | 0 |
| 03.06 | 980 | 0 | 0 | 1 200 | 0 | 400 |
Под таблицей в конце месяца подбейте итог по каждой категории. Для этого сложите столбец и подпишите сумму. Это и есть та самая таблица расходов и доходов, которая показывает, куда ушла зарплата.
Как вести семейный бюджет в тетради: еженедельная сверка
Записывать ежедневно мало, нужно раз в неделю сверять остатки. Каждое воскресенье вечером пересчитайте наличные и проверьте банковское приложение. Сравните с тем, что записано в тетради. Если расхождение больше 300 рублей, найдите пропущенную трату и впишите в ближайшую категорию.
Раз в месяц подведите итоговую строку. Формула простая: общий доход минус общий расход равно остаток. Из примера выше семья получила 84 000. Если расходы по всем категориям составили 67 000, остаток — 17 000. Эти деньги можно перевести на накопительный счёт. Условия и ставку проверяйте перед открытием: доход зависит от конкретного продукта и срока хранения средств.
Как правильно вести семейный бюджет таблица: лимиты и анализ
Таблица считается рабочей, если в ней есть лимиты. После первого месяца учёта возьмите расходы по каждой категории и поставьте лимит на следующий месяц на 10 процентов ниже. Например, на продукты семья потратила 28 000. Это может быть слишком много для вашего бюджета. Реалистичный лимит — 22 000, если закупаться в магазинах по акциям и не заказывать доставку.
Дальше смотрите на категорию «прочее». Если там за месяц накопилось 7 500, вычеркните из неё лотерейные билеты, платные подписки и перекусы у работы. Это самое слабое место семейного бюджета. Посчитайте за квартал: 7 500 умножить на 3 равно 22 500. Этих денег хватит на коммуналку за три зимних месяца.
Для пар с разным доходом таблицу удобно вести в одном развороте, но с двумя карманами личных трат. Например, муж получает 45 000, жена 30 000. Личные траты у каждого — 5 000, остальные 65 000 — в общий котёл. Тогда при покупке мужу куртки за 12 000 вы не спорите, потому что каждый отвечает за свой карман. Записывать личные траты можно в отдельный блок внизу страницы, чтобы они не смешивались с общими продуктами.
Как вести семейный бюджет таблица: что делать с результатом
После трёх месяцев учёта вы получите не просто тетрадь, а числовую базу. Посчитайте средний остаток за месяц. Если он отрицательный, вы живёте в долг: расходы выше доходов. Тогда нужно резать не «всё лишнее», а одну категорию на треть. Например, транспорт 6 000 можно сократить до 4 000, если ездить на автобусе по проездному за 1 700 рублей и убрать такси. Это даст 2 000 свободных денег в месяц, за год — 24 000.
Если остаток положительный, заведите под таблицей строку «накопления». Перенесите туда остаток прошлого месяца первым числом. Например, в июне осталось 17 000, значит 1 июля в строке накоплений пишете 17 000. Это стартовый капитал, который отдельно от текущих расходов.
Храните тетрадь там, где она всегда перед глазами. Положите её на полку в прихожей или на холодильник. Тетрадь на кухне напоминает о записи лучше, чем уведомление на телефоне.
Финальная проверка простая: если вы в любой день месяца можете открыть тетрадь и сказать, сколько уже потрачено на продукты, а сколько зарезервировано на обязательные платежи, то учёт настроен верно. Если вы только ведёте таблицу, но не смотрите в лимиты, пользы будет мало. Смотрите на цифры каждую неделю и принимайте одно маленькое решение: отказаться от одной доставки, заменить платную подписку, взять проездной. За год такие решения дают 30–50 тысяч рублей накоплений без увеличения зарплаты.